1
 5 minutos de lectura'
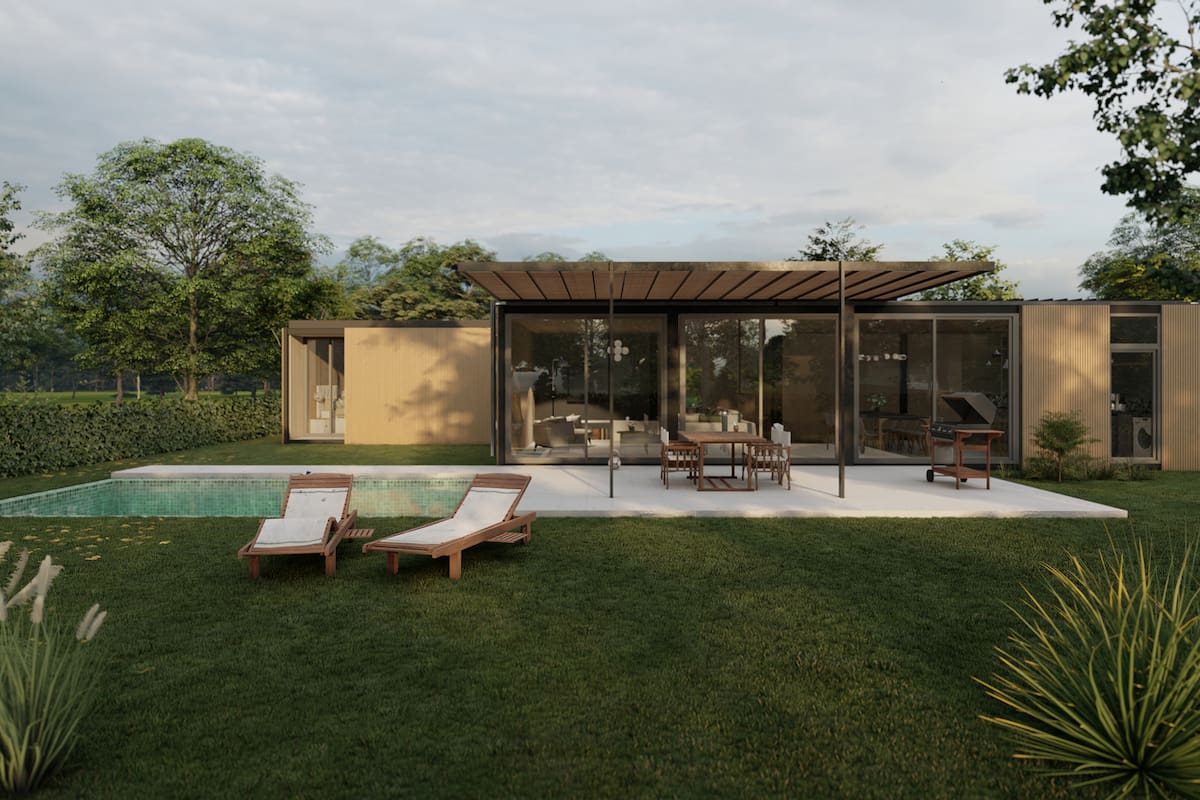
En un contexto en el que comprar una vivienda continúa siendo una tarea difícil para las familias argentinas, las casas modulares comenzaron a convertirse en una alternativa que cada vez gana más terreno para quienes quieren convertirse en dueños. La posibilidad de acortar tiempos de obra, conocer con mayor precisión cuánto costará la construcción y la posibilidad de trasladarlas de un terreno a otro convirtió a este sistema en una opción cada vez más viable.
Su crecimiento en el mercado argentino responde a una combinación de factores que incluyen avances tecnológicos en construcción modular, nuevas demandas habitacionales y, en el último tiempo, la posibilidad de acceder a financiamiento bancario para este tipo de proyectos.

Ahora se conoció que una de las entidades que cuenta con una línea particular para comprar este tipo de viviendas decidió cambiar una de sus condiciones principales para poder ampliar el acceso: el Banco Hipotecario modificó el plazo del préstamo de seis a ocho años. Este cambio lo que hace es que, al poder pagarse en más años, la cuota inicial es más baja y los ingresos necesarios para acceder también.
“El mercado de viviendas industrializadas y modulares sigue creciendo y queremos acompañar ese desarrollo con soluciones de financiamiento que respondan a las necesidades de las familias. Con esta iniciativa, buscamos ampliar su capacidad de acceso al crédito y ofrecer mejores condiciones para quienes eligen este sistema constructivo”, destacaron desde la entidad privada.
De acuerdo al banco, el programa cuenta actualmente con una red de más de 145 empresas de viviendas industrializadas distribuidas en todo el país, que ofrecen distintas alternativas para quienes buscan construir su vivienda.
La línea del Banco Hipotecario es un préstamo personal expresado en UVA, destinado a financiar la compra o construcción de viviendas industrializadas mediante empresas que tengan convenio con la entidad.
La línea está disponible para quienes acreditan sus haberes en el banco y financia hasta el 100% del valor de la vivienda. La tasa es de 15%, con un plazo máximo de 72 meses. El monto máximo es de 50.000 UVA, mientras que la relación cuota-ingreso puede alcanzar el 25%.
En este caso, el desembolso se realiza en dos etapas: una vez aprobado el crédito, el banco transfiere directamente a la empresa proveedora un anticipo equivalente al 40%. El 60% restante se gira cuando la empresa confirma la fecha de entrega de la vivienda. El comprador tiene hasta 180 días para solicitar ese segundo desembolso.
Para acceder se exige un ingreso mínimo equivalente a 2,2 salarios mínimos, vitales y móviles netos, y pueden sumarse los ingresos del cónyuge o conviviente. En los casos en los que el dinero se destine a financiar una vivienda no permanente, el crédito incorpora IVA sobre los intereses.
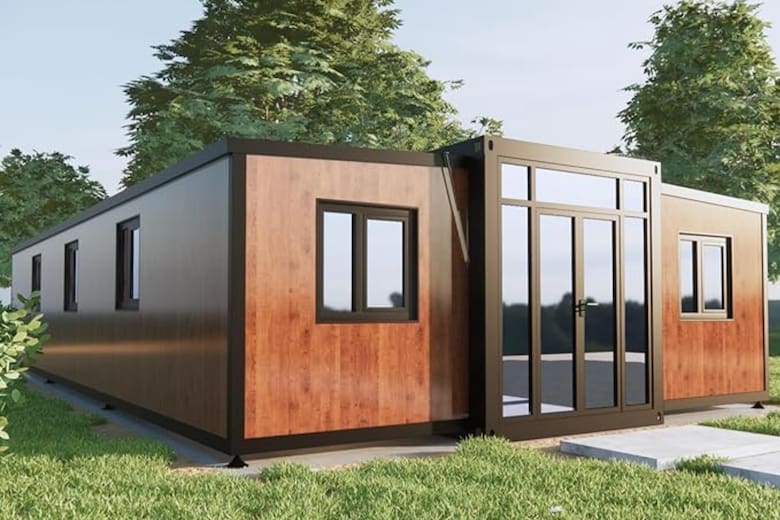
Por su parte, la entidad de la ciudad de Buenos Aires mantiene activa su línea en UVA por hasta $185 millones, con un plazo máximo de 10 años. Para la compra de una vivienda modular que genere eficiencia energética, la tasa es de 10,50%, mientras que para una vivienda modular convencional asciende a 11,50%.
Además, estos préstamos tienen el sistema de amortización alemán, en el cual el componente de capital es constante en cada cuota y los intereses disminuyen a lo largo del tiempo, generando cuotas decrecientes (en UVA). El valor de la cuota mensual es menor a medida que se amortiza el capital, por la reducción del saldo adeudado y, por ende, del pago de intereses.
La entidad financia hasta el 75% del presupuesto o de la factura proforma de la empresa, IVA incluido. Además, permite incorporar un garante para sumar ingresos, mientras que la relación entre la cuota y los ingresos netos del solicitante y/o garante puede alcanzar hasta el 20%.
Por ejemplo, de acuerdo con la información de la entidad, para un préstamo de $10 millones a 10 años, la cuota inicial ronda los $180.000 y se requieren ingresos por aproximadamente $900.000.
A su vez, la entidad también cuenta con préstamos personales destinados a la compra de terrenos, inmuebles terminados, construcción, remodelación, ampliación y finalización de viviendas.

El préstamo entrega hasta $100 millones y financia hasta el 100% del valor de la vivienda, IVA incluido. El plazo para devolverlo va desde 12 hasta 96 cuotas, es decir, un máximo de ocho años. El capital se ajusta por UVA y se le suma una tasa anual del 9% para quienes cobren sus haberes en la entidad y del 15% para el resto de los clientes, y las cuotas se debitan automáticamente de una cuenta bancaria.
Además, el dinero no se acredita en la cuenta del comprador, sino que se transfiere directamente a alguna de las siete empresas que hoy están adheridas a la línea, todas integrantes de la Cámara Argentina de Construcción Modular e Industrializada (CACMI).
El precio final de la propiedad depende de la superficie, el diseño, los materiales y, especialmente, del nivel de terminaciones elegido. Sin embargo, los valores publicados por algunos fabricantes permiten dimensionar el costo: por ejemplo, un módulo de 30 m² se comercializa por US$31.300, equivalentes a aproximadamente $47,3 millones. Una vivienda formada por dos módulos y 54 m² de superficie tiene un valor cercano a US$49.700, alrededor de $75 millones. Mientras que una alternativa de mayor categoría, desarrollada en dos plantas y con 60 m², alcanza los US$66.300, equivalentes a unos $100 millones.