1
 7 minutos de lectura'
Morgan Stanley advirtió que una mayor demanda de dólares antes de las elecciones de 2027 podría debilitar el peso y demorar la baja de la inflación, “incluso si el marco de política económica subyacente permanece intacto”. Su informe de perspectivas para América Latina circuló este lunes en la city, cuando otra caída de los bonos en dólares llevó al riesgo país por encima de los 850 puntos y algunas acciones argentinas en Wall Street llegaron a perder más del 6% en un contexto internacional convulsionado.
Por la mañana, Luis Caputo había relativizado el riesgo de tensión cambiaria antes de los comicios. “Entramos a 2027 más fortalecidos que nunca; espero un año más calmo de lo que muchos predicen”, dijo el ministro de Economía en Radio Mitre. El funcionario destacó el superávit fiscal y la recuperación de la demanda de pesos. También que el dólar se mantuvo estable y el Banco Central (BCRA) siguió comprando divisas pese a la suba del riesgo país que se registró en las últimas semanas.
Caputo aseguró que el programa financiero de 2027 está “totalmente cerrado”. Luego afirmó: “Si pagamos en enero de 2024 con las reservas en terreno negativo y con pagos pendientes al FMI, es claro que lo vamos a hacer ahora”. También anticipó que las inversiones bajo el Régimen de Incentivo para Grandes Inversiones (RIGI) pasarán de US$8000 millones este año a cerca de US$15.000 millones en 2027.

Morgan Stanley también espera que las exportaciones y las inversiones aporten divisas. Para el banco, los pagos en moneda extranjera del Tesoro y del BCRA condicionan cuánto quedará en las reservas disponibles para afrontar una mayor demanda de dólares en la previa electoral.
“Una acumulación sostenida de reservas sigue siendo necesaria”, señaló el banco de inversión estadounidense. En otro informe, su equipo de acciones identificó la distancia entre las inversiones comprometidas y los desembolsos efectivos como “el indicador clave a seguir en 2027”.
El programa que Economía presentó en julio preveía que el Tesoro cerrara 2026 con US$3700 millones depositados en su cuenta del BCRA. Esa cuenta tenía US$59 millones tras el último pago de intereses al FMI. En enero vencen unos US$4500 millones con tenedores de bonos y el Gobierno tiene el equivalente a unos US$6000 millones en su cuenta en pesos, con los que podría adquirir esas divisas mediante una compra a la autoridad monetaria.
El plan también contemplaba conseguir US$6000 millones este año y otros US$5000 millones en 2027 mediante colocaciones de bonos en dólares bajo ley argentina. El Tesoro no coloca el AO29 desde agosto y todavía faltaban unos US$800 millones para completar la meta de este año, según Invecq. El riesgo país rondaba los 400 puntos cuando Economía presentó el programa.
La semana pasada, Fernando Sedano, economista de Morgan Stanley para América Latina, dijo en el Alaya Summit de Mendoza que el plan que tres meses antes le parecía razonable “quedó un poco obsoleto” con la volatilidad internacional. Sedano calculó que habría que conseguir al menos US$10.000 millones en 2027, incluidos unos US$5000 millones de vencimientos de Bopreal, los bonos que emitió el BCRA para regularizar deudas de importadores. También contó que funcionarios le habían asegurado que el programa ya estaba cerrado con fuentes alternativas.
En otro informe reciente, el banco Santander consideró que el programa financiero de 2026 y 2027 luce consistente con los recursos y las necesidades previstas. Señaló que el superávit primario y la acumulación de reservas le dan a la Argentina más margen que en otros ciclos electorales. Entre las fuentes de respaldo mencionó el financiamiento multilateral, el acceso al mercado local y la liquidez acumulada.

“La cercanía de las elecciones presidenciales podría generar episodios de volatilidad financiera y los mercados seguirán de cerca la acumulación de reservas”, advirtió el banco en su reporte de perspectivas para el año próximo.
Santander señaló además que, para consolidar el crecimiento, los beneficios del nuevo marco macroeconómico deberán llegar a los sectores ligados al mercado interno, menos dinámicos y más intensivos en empleo. “El desafío será lograr que la estabilidad macroeconómica y la recuperación de la inversión se traduzcan en más empleo formal, mayores ingresos reales y más actividad en toda la economía”, planteó. El banco de origen español vio margen para ampliar el financiamiento a hogares y empresas, dado el bajo nivel de crédito, aunque antes deberían estabilizarse las tasas de interés.
“La principal dificultad en este momento es que la actividad económica y el crecimiento de los ingresos reales son débiles, lo que genera incertidumbre sobre la continuidad de las políticas”, señaló Barclays en un reporte difundido a sus clientes el fin de semana. Esa es, a juicio del banco británico, la principal preocupación de los inversores. Caputo atribuyó parte del alza del riesgo país al temor de que Milei no siga en la Presidencia, por la posibilidad de la vuelta a políticas mal vistas por el mercado, aunque pronosticó que el Presidente “ganará en primera vuelta” su reelección.
Barclays destacó que el BCRA compró US$16.000 millones desde enero, por encima de las expectativas iniciales de los analistas. Sin embargo, también señaló que el resultado de las legislativas estadounidenses podría reducir el margen de Washington para repetir una asistencia como la que tuvo lugar antes de las elecciones legislativas de 2025. En esa oportunidad, el Tesoro norteamericano compró pesos por US$2500 millones para sostener el tipo de cambio y anunció un swap de US$20.000 millones.
La calma del dólar oficial convive con la caída de los bonos. Una de las explicaciones, según la consultora 1816, es que buena parte de las ventas de bonos corresponde a inversores extranjeros que operan desde Wall Street y liquidan esas operaciones fuera del mercado cambiario local. La demanda de los ahorristas, por su parte, ya tiene un punto de referencia. Las personas compraron US$2853 millones en billetes en agosto y US$2896 millones en septiembre, según el Balance Cambiario del BCRA.
El fondo StoneX puso el foco en la brecha entre el contado con liquidación (CCL), que permite disponer de los dólares en el exterior, y el MEP, que los deja en una cuenta local. La firma espera que se mantenga “por encima del rango de 5% a 6% de octubre, con riesgos al alza a medida que se acerque la elección”. Ubicó en US$25.000 millones las necesidades de financiamiento de 2027 y consideró que conseguir por anticipado parte de esos fondos es “el principal hito pendiente”.
Caputo atribuyó 0,3 puntos porcentuales del IPC de octubre a la quita de subsidios del régimen de Zona Fría. Destacó que la inflación núcleo fue del 1,5% mensual, una tasa anualizada cercana al 20%, y afirmó que 2026 cerrará con una inflación levemente menor a la de 2025. Morgan Stanley proyectó que la inflación bajará del 30,8% interanual en diciembre de 2026 al 21,7% en diciembre de 2027.
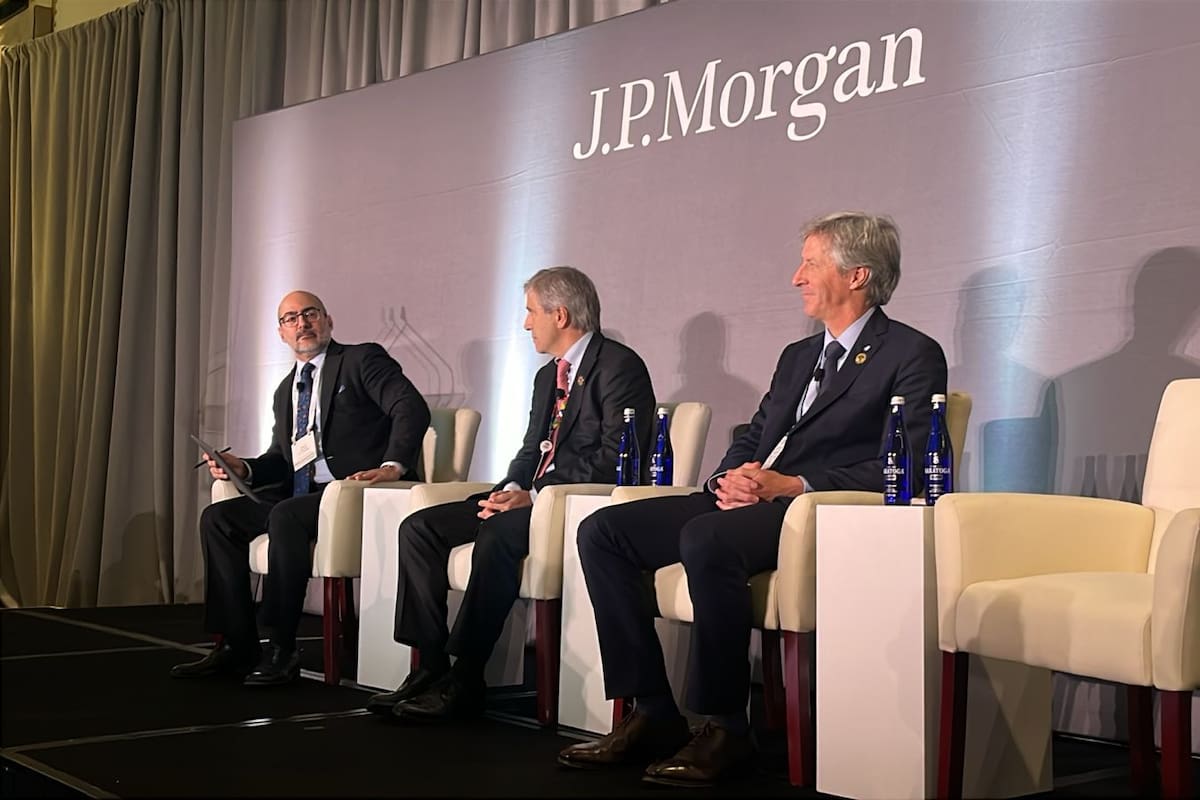
Por su lado, JPMorgan prevé un 31% para el cierre de este año y un 23% para fines de 2027. El banco espera una inflación mensual promedio del 1,8% en el primer trimestre de 2027 y del 1,9% en el segundo semestre por las presiones de la volatilidad electoral sobre los precios de los bienes que se comercian con el exterior.
La trayectoria que proyectó JPMorgan es consistente con una depreciación promedio del 5% del tipo de cambio real efectivo, que mide el valor del peso frente a las monedas de los socios comerciales y toma en cuenta las diferencias de inflación. “Los riesgos están sesgados al alza si las presiones relacionadas con el tipo de cambio resultan más fuertes de lo esperado, en un contexto de creciente incertidumbre interna y global”, escribieron Lucila Barbeito y Diego Pereira.