1
 7 minutos de lectura'
JP Morgan prevé que la Argentina llegue a las elecciones presidenciales de 2027 con una inflación todavía en torno al 2% mensual. El banco global advirtió que una mayor presión sobre el dólar en los próximos meses podría llevarla por encima de ese pronóstico.
“Los riesgos están sesgados al alza si las presiones relacionadas con el tipo de cambio resultan más fuertes de lo esperado, en un contexto de creciente incertidumbre interna y global”, escribieron los economistas Lucila Barbeito y Diego Pereira en un informe enviado a los clientes del banco.
El pronóstico coincide con el de las principales consultoras locales, que esperan pocos cambios en el ritmo de la inflación y, en ese contexto, de la actividad económica. El escenario es más favorable que el que dejó el gobierno de Alberto Fernández y contrasta con lo que esperaban meses atrás el presidente Javier Milei y su equipo económico. La posibilidad de que el indicador “empiece con cero” queda lejos de lo que reflejan los precios de los bonos.

JP Morgan destacó que la inflación acumulada hasta octubre alcanzó el 26,3%, frente al 24,8% del mismo período de 2025. Para los últimos dos meses de 2026, el banco proyectó un promedio del 1,9% mensual, en línea con una tasa interanual del 31% en diciembre. El año terminaría así solo medio punto por debajo del 31,5% de 2025.
Para el primer trimestre de 2027, el banco proyectó una inflación promedio del 1,8% mensual. En ese cálculo pesaron las presiones sobre los alimentos asociadas con el fenómeno de El Niño y la concentración de aumentos de precios regulados, en particular de las tarifas de servicios públicos. “En el segundo semestre de 2027, esperamos que la inflación mensual promedie un 1,9%, reflejando presiones sobre los precios de los bienes transables del IPC asociadas con la volatilidad impulsada por las elecciones”, consignaron los economistas.
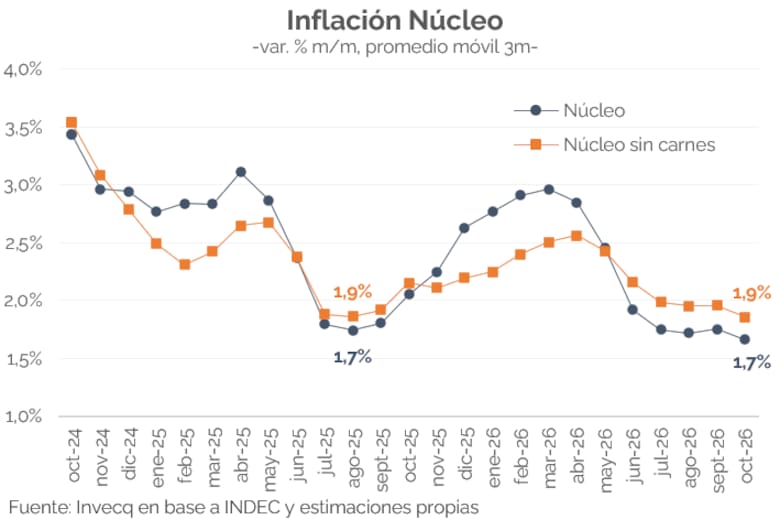
La inflación de octubre fue del 2,2%, por encima del 1,8% que anticipaba el Relevamiento de Expectativas de Mercado (REM) del Banco Central. En el repunte pesaron las subas de las tarifas de gas y de las verduras. La inflación núcleo, que excluye los precios regulados y los estacionales, se moderó al 1,5%, su nivel más bajo desde julio de 2025.
“La inflación concluiría el 2026 en torno al 31%, un nivel muy similar al del año pasado (31,5%). El 2027 comenzaría con una inflación estacionada en el 1,9% mensual, que implica un nivel anualizado del 25%, con riesgos al alza en el marco del proceso electoral”, señaló la Fundación Capital, el centro de estudios del expresidente del BCRA Martín Redrado, en un informe publicado la semana pasada.
“Hacia adelante, la convergencia hacia niveles más bajos llevará tiempo y sería deseable que se apoye solo en fundamentos sólidos y sostenibles, como el equilibrio fiscal y la política monetaria prudente, evitando recurrir a anclas artificiales que pueden resultar distorsivas y acumular riesgos a futuro”, agregó la consultora.

Econviews, por su parte, proyectó una inflación en torno al 1,8% para noviembre. Su relevamiento mostró una suba del 1,7% en alimentos y bebidas en las últimas cuatro semanas, con caídas en los precios de productos de verdulería durante la primera mitad del mes. En paralelo, se anunciaron aumentos en el transporte público, la electricidad y el agua y se aplicaron subas en prepagas y servicios de internet. “De todos modos, la inercia sigue fuerte, y es difícil esperar una baja significativa de la inflación”, señaló la consultora de Miguel Kiguel.
El relevamiento de Invecq marcó un 2,2% en el promedio móvil de cuatro semanas, un ritmo similar al de octubre. La consultora calculó que 2026 cerraría en 31,2% si en el último bimestre se repitiera el promedio mensual del 1,9% de agosto a octubre. También puso el foco en la carne, que en octubre subió apenas un 0,1%. En 2025 había aumentado un 6,2% en noviembre y un 7,9% en diciembre.
Para Invecq, “el desafío de fondo sigue siendo quebrar la inercia”. La consultora señaló que muchos servicios siguen ajustándose por la inflación pasada. En octubre, los servicios subieron un 2,7% y los bienes, un 1,9%. En los primeros diez meses del año acumularon aumentos del 33,8% y el 22,6%, respectivamente.
“Hacia adelante, esperamos que la inflación se mantenga en torno a estos niveles durante noviembre y diciembre, con la mayor demanda asociada a las fiestas y las presiones estacionales de fin de año limitando el margen para retomar la baja”, señaló GMA Capital.
La firma comparó dos bonos en pesos. Uno paga un monto fijado de antemano. En el otro, el capital se actualiza con el CER, que sigue la inflación. A partir de las cotizaciones de ambos títulos, GMA calculó qué suba del IPC haría que los dos rindieran lo mismo. Esa inflación “implícita” es del 2,1% mensual en promedio entre noviembre y enero.
En marzo, Milei había dicho que esperaba que la inflación minorista “arranque con cero” en agosto, es decir, que quedara por debajo del 1% mensual. Ese mes, el Indec midió un 1,7%. En septiembre, el vocero presidencial Adrián Ravier planteó como posibilidad un “cero coma algo” para octubre de 2027.
Con una inflación cercana al 2% mensual, los salarios nominales deben crecer por encima de ese ritmo para recuperar poder de compra. En septiembre, los sueldos de los asalariados privados registrados aumentaron un 1,9%, lo mismo que el IPC. En términos reales, quedaron un 0,8% por debajo de diciembre de 2025 y un 2,3% por debajo de noviembre de 2023, según LCG.
La consultora consideró posibles mejoras puntuales y advirtió que “sin una recuperación más sólida de la actividad, será difícil sostener una mejora de los salarios reales”. El estancamiento de los ingresos limita, a su vez, el repunte del consumo.
El equipo de investigación del banco Comafi estimó que la economía rebotó un 1,85% mensual desestacionalizado en septiembre, lo que no alcanzaría para evitar el ingreso a una recesión técnica en el tercer trimestre. Para octubre, su cálculo preliminar apuntó a una variación cercana a cero. La evaluación que hagan los hogares del programa económico antes de las elecciones dependerá, en parte, de que la baja de la inflación se traduzca en una recuperación de los salarios y del consumo.

“La principal dificultad en este momento es que la actividad económica y el crecimiento de los ingresos reales son débiles, lo que genera incertidumbre sobre la continuidad de las políticas”, señaló Barclays en un informe a sus clientes. A juicio del banco británico, esa incertidumbre se convirtió en el principal temor de los inversores y ayuda a explicar por qué los últimos shocks internacionales tuvieron un impacto mayor sobre el riesgo país de la Argentina.
Barclays destacó que el Banco Central compró unos US$16.000 millones desde enero, por encima de las expectativas del mercado. También advirtió que el resultado de las elecciones legislativas en Estados Unidos podría reducir el margen para repetir una asistencia cambiaria como la de 2025.
Si las dudas sobre el rumbo económico se traducen en una mayor demanda de dólares en la previa electoral, al Gobierno le costará más sostener la estabilidad cambiaria. Un salto del dólar que se traslade a los precios podría llevar la inflación por encima de la proyección de JP Morgan.