1
 4 minutos de lectura'

Los argentinos volvieron a comprar dólares, pero esta vez el Banco Central (BCRA) encuentra una diferencia respecto de otros momentos de la historia: la mayor parte de esas divisas hoy no se va del país.
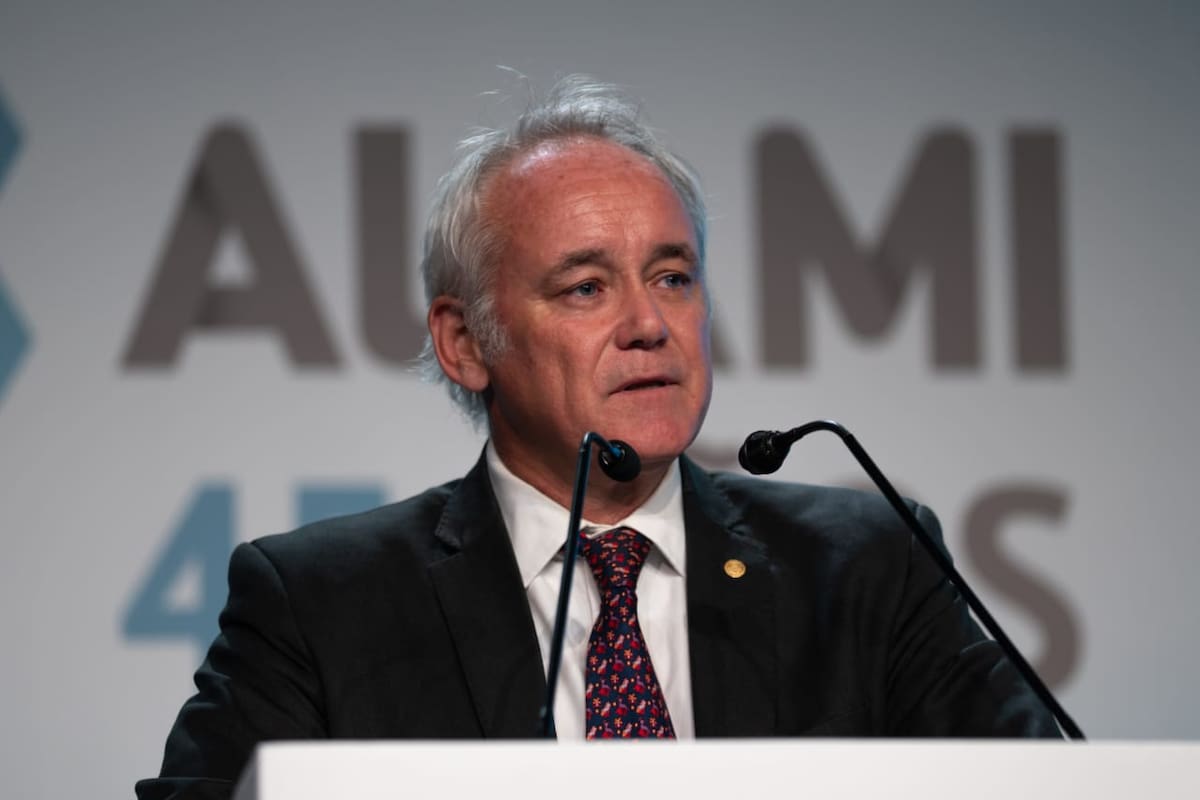
Según explicó Vladimir Werning, vicepresidente del BCRA, el 75% de los dólares oficiales que compran los ahorristas quedan dentro de la Argentina y aseguró que ese comportamiento no resulta desestabilizador para el mercado cambiario, sino que, por el contrario, permite alimentar el mercado de capitales y el fondeo de los bancos.
Para el funcionario, el comportamiento de los ahorristas refleja una recuperación del ahorro doméstico que puede convertirse en una fuente de financiamiento para la inversión y el crédito. Al mismo tiempo, en un contexto en el que la mora de las familias alcanzó niveles históricamente elevados, Werning sostuvo que los datos muestran que el pico de incumplimiento ya pasó y “dejó de ser un lastre” para el sector bancario.
Al inaugurar la Semana Mundial del Inversor en la Bolsa de Comercio de Buenos Aires, el vicepresidente del BCRA aseguró que un dato que los “alienta” es que el 75% de los dólares oficiales que compran los ahorristas quedan en el mercado local. El dato cobra relevancia al ver que un año atrás, en plenas elecciones legislativas, esa cifra representaba el 50%.
“A pesar de haber salido del cepo cambiario hace muy poquito, el ahorro que hacen los argentinos comprando dólares no es desestabilizador, sino estabilizador: alimenta al mercado de capitales, alimenta el fondeo de los bancos y provee la materia prima para la inversión doméstica”, afirmó. Además, celebró que la moratoria fiscal y la ley de Inocencia Fiscal fueron señales de que “el ahorro doméstico crece” y que los argentinos quieren “participar de este ciclo de crecimiento con el ahorro”.

La mora fue otro de los temas que apareció durante su exposición. El fuerte crecimiento del crédito registrado en los últimos años estuvo acompañado por un deterioro de la capacidad de pago, especialmente entre las familias. La mora de los hogares estuvo cerca de llegar al 13% en el sistema bancario, mientras que la irregularidad de carteras fue del 7,5% para el total del sector privado.
El funcionario, sin embargo, buscó poner esos números en perspectiva. Señaló que cerca del 83% de las personas y empresas que tienen crédito continúa pagando sus obligaciones y destacó que el acceso al financiamiento se amplió de manera significativa. E incluso entre aquellos argentinos que no pueden pagar, aseguró que las refinanciaciones subieron y que la cantidad de créditos impagos empezó a reducirse, una señal de que el shock que golpeó a los hogares tras las elecciones de 2025 comenzó a quedar atrás.
Por eso, Werning no considera necesario intervenir para rescatar a los deudores o a los bancos. Desde el Banco Central rechazaron la posibilidad de recurrir a subsidios, rescates financieros, cambios regulatorios o inyecciones de liquidez para contener la mora. Según explicó el funcionario, ese tipo de medidas puede generar “riesgo moral” y terminar incentivando el incumplimiento.
“Lo que vemos es que la mora se está contrayendo, las refinanciaciones suben. Con lo cual, eso ya deja de ser un lastre para el crédito bancario. El crédito bancario viene creciendo, tanto en pesos como en dólares, lo que nos da una noción de lo que está por venir. En las familias, obviamente, la tasa de interés real es más alta. En las empresas vemos que las tasas de interés cayeron más fuerte y hay una mora menor; vemos mayor competencia. El mercado de capitales le impone esa competencia a los bancos y ayuda a las pymes a financiarse más barato. Esa complementariedad es lo que tenemos que fomentar”, agregó.

A la vez, el funcionario apuntó contra otro componente del costo de endeudarse: los impuestos. Según su presentación, los tributos nacionales, provinciales y municipales explican cerca del 30% del costo financiero total de determinados préstamos bancarios. En su visión, IVA, Ingresos Brutos, sellos y tasas municipales constituyen una distorsión que encarece la intermediación y termina impactando sobre el costo del crédito.
“Pero esto es algunas de las cosas que no podemos resolver, que requiere de peticionar a las autoridades. No solo a las autoridades nacionales, sino provinciales y municipales, que explican gran parte del costo financiero argentino”, cerró.