1
 4 minutos de lectura'
El programa anunciado por el Gobierno para aumentar el desembolso de créditos hipotecarios con los recursos del Fondo de Garantía de Sustentabilidad (FGS) del Anses, ya muestra sus primeros resultados concretos. A poco más de un mes de la primera licitación, el Banco Nación anunció que completó la colocación de la totalidad de los $32.000 millones que había recibido para financiar préstamos destinados a la compra de viviendas.
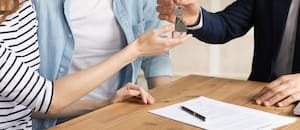
Según informó la entidad, esos recursos permitieron otorgar más de 210 créditos hipotecarios para primera vivienda, con un monto promedio de $147 millones por operación. Los préstamos se concretaron en la ciudad de Buenos Aires y en las provincias de Buenos Aires, Córdoba, Santa Fe, Mendoza, Salta, Chubut y Entre Ríos.

El dato cobra relevancia porque se trata de los primeros resultados del esquema de financiamiento que el ministro de Economía, Luis Caputo, anunció a fines de agosto con el objetivo de reactivar un mercado hipotecario que perdió impulso durante el último año, principalmente por el aumento de las tasas de interés para frenar la demanda a partir de las dificultades de los bancos para conseguir financiamiento de largo plazo.
En la primera subasta, realizada el 7 de septiembre, el Gobierno adjudicó $200.000 millones entre 13 entidades financieras. El Banco Nación recibió el 16% de esos fondos y ahora confirmó que ya fueron aplicados en su totalidad a préstamos hipotecarios.
Pero no será el único desembolso, ya que la segunda licitación ya se realizó el 6 de octubre. En este caso, la entidad obtuvo otros $40.000 millones, por lo que acumula $72.000 millones de financiamiento proveniente del FGS para su línea hipotecaria +Hogares. Esto representa el 18% de los $400.000 millones adjudicados por el programa en sus primeras dos convocatorias.
De acuerdo con los datos difundidos por el banco, desde el lanzamiento de la línea ya otorgó 36.000 préstamos hipotecarios por un total de cuatro billones de pesos, una cifra que corresponde al conjunto de su actividad hipotecaria y no exclusivamente a los créditos financiados por el FGS.

La iniciativa contempla la utilización de hasta dos billones de pesos del Fondo de Garantía de Sustentabilidad de la ANSES, distribuidos en 10 licitaciones de $200.000 millones cada una.
El mecanismo busca resolver uno de los problemas estructurales del sistema financiero argentino: mientras que los bancos reciben depósitos mayoritariamente de corto plazo, los créditos hipotecarios requieren financiamiento durante períodos que pueden extenderse por 20 o 30 años.
Para reducir ese descalce, el FGS coloca recursos en las entidades financieras mediante depósitos a plazo fijo ajustados por UVA, con vencimientos de entre uno y cinco años. A cambio, los bancos deben destinar esos fondos a la generación de nuevos préstamos hipotecarios.
Uno de los requisitos centrales es que las entidades tienen 90 días corridos desde la acreditación para transformar los recursos recibidos en créditos. Si no lo hacen, el FGS puede solicitar la cancelación anticipada de la porción de los depósitos que no haya sido utilizada.
Además, el programa estableció una tasa máxima del 7,5% nominal anual para los créditos financiados con estos recursos. Esta condición fue uno de los principales incentivos para que distintas entidades comenzaran a reducir sus tasas hipotecarias después de la primera licitación.
La segunda convocatoria también incorporó una modificación importante: mientras que la primera estuvo orientada a quienes compraran su primera vivienda, la nueva normativa amplió el alcance a operaciones destinadas a vivienda única o de uso permanente. De esta manera, también pueden acceder quienes sean propietarios de otro inmueble, pero no dispongan de su uso, o quienes vendan una propiedad y compren otra.