1
 4 minutos de lectura'
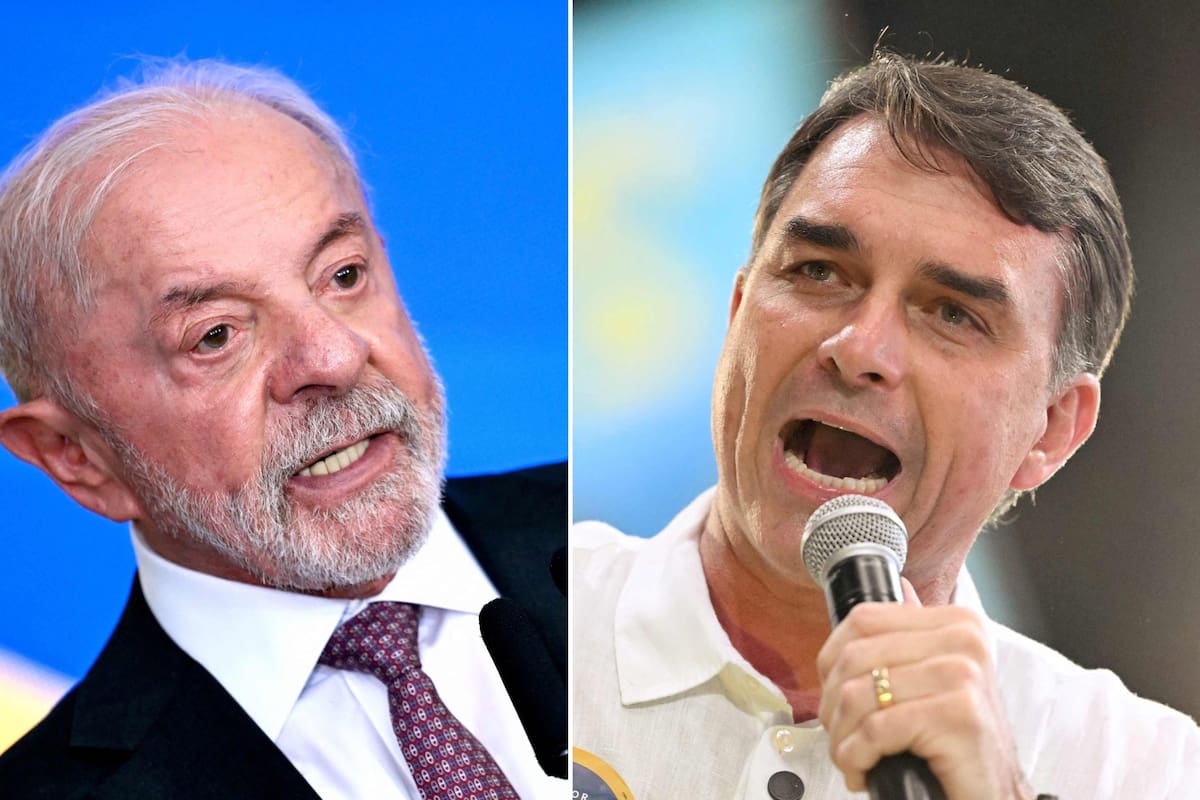
Este domingo se celebra la primera vuelta de las elecciones presidenciales en Brasil, una contienda polarizada entre dos modelos contrapuestos: el actual mandatario, Luiz Inácio Lula da Silva, que apuesta por la continuidad de su gestión, y Flavio Bolsonaro, referente del Partido Liberal (PL). Con una diferencia acotada en los sondeos, el desenlace permanece abierto y genera expectativas en la economía regional.
Un informe de la Oficina de Inversiones de Cohen Aliados Financieros analizó que “Lula llega con el peso de una economía que perdió impulso”. Entre los factores de desgaste se destacan las altas tasas de interés, el nivel de endeudamiento de los hogares y dos trimestres consecutivos de consumo negativo, a lo que se suman tensiones por las importaciones industriales, las denuncias en torno al líder del Partido de los Trabajadores (PT) y una caída en la confianza sobre el Supremo Tribunal Federal.

Por lo tanto, observó que una reelección generaría una corrección sobre los activos brasileños, aunque no necesariamente abriría un escenario disruptivo porque “el mercado asumiría continuidad fiscal”.
“Flavio, por su parte, capitaliza el deseo de cambio y un contexto regional más inclinado a la derecha”, puntualizó el documento. En ese sentido, adelantó una compresión de tasas y revaluación de activos domésticos ante la posibilidad de “un ajuste fiscal más rápido, una regla anclada en la deuda, menor presión impositiva y una agenda más favorable a privatizaciones e infraestructura”.
Ante esta contienda polarizada y peleada, es imposible no mirar cómo podría influir en el mercado argentino. “Brasil es el principal socio comercial de la Argentina y es la economía más grande de la región. Por lo tanto, lo que sucede allí suele tener impacto en los mercados locales”, sostuvo Andrés Reschini, titular de F2 Soluciones Financieras.
No obstante, Fernando Camusso, director de Rafaela Capital, señaló que no se espera “un cambio de tendencia permanente” en los activos locales ante el resultado de los comicios en el país vecino. “En cualquier caso, el mercado argentino seguirá estando mucho más condicionado por sus propios factores: acumulación de reservas, resultado fiscal, actividad económica, acceso al financiamiento y expectativas políticas hacia 2027. Brasil puede amplificar o amortiguar los movimientos, pero difícilmente reemplace a esos determinantes”, aclaró.

Una victoria del actual mandatario genera cautela en la plaza local. Camusso indicó que la respuesta del mercado dependerá de las señales fiscales que se den después de los comicios: “Si el mercado percibe más gasto, mayor déficit o una trayectoria creciente de la deuda, podrían subir las tasas brasileñas y debilitarse el real. Si, en cambio, presenta un programa fiscal creíble, la reacción podría ser bastante más moderada”.
En la misma línea, Reschini señaló que un triunfo del actual presidente brasileño no tendría un efecto positivo en el mercado argentino. De todos modos, seguirían pesando más la incertidumbre local y la complejidad del escenario global.
Leonardo Chialva, socio de Delphos Investment, evaluó dos escenarios posibles:

Los analistas coincidieron en que sería positivo para la Argentina si se impone el candidato del Partido Liberal (PL). “Podría provocar una primera reacción favorable si el mercado interpreta que habrá una agenda más promercado y una corrección fiscal creíble”, observó Camusso. Significaría “un real más fuerte”, lo que podría “mejorar el clima para los activos regionales”.
Dado que el candidato de derecha es afín al gobierno de Estados Unidos, Reschini afirmó que este resultado puede generar, en principio, mayor flujo de capitales hacia la economía brasileña y la expectativa de mayores acuerdos estratégicos con Argentina por el alineamiento ideológico de sus líderes. Por lo tanto, sería un puntapié para fortalecer al peso y los activos locales. De todos modos, la incertidumbre sobre la continuidad del programa económico argentino “puede limitar un eventual efecto positivo”.
“Una elección con un triunfo de la derecha en Brasil debería pegar positivamente, dado que estamos a un año de la elección y vemos que los electores latinoamericanos siguen eligiendo candidatos de derecha”, concluyó Chialva.