1
 4 minutos de lectura'
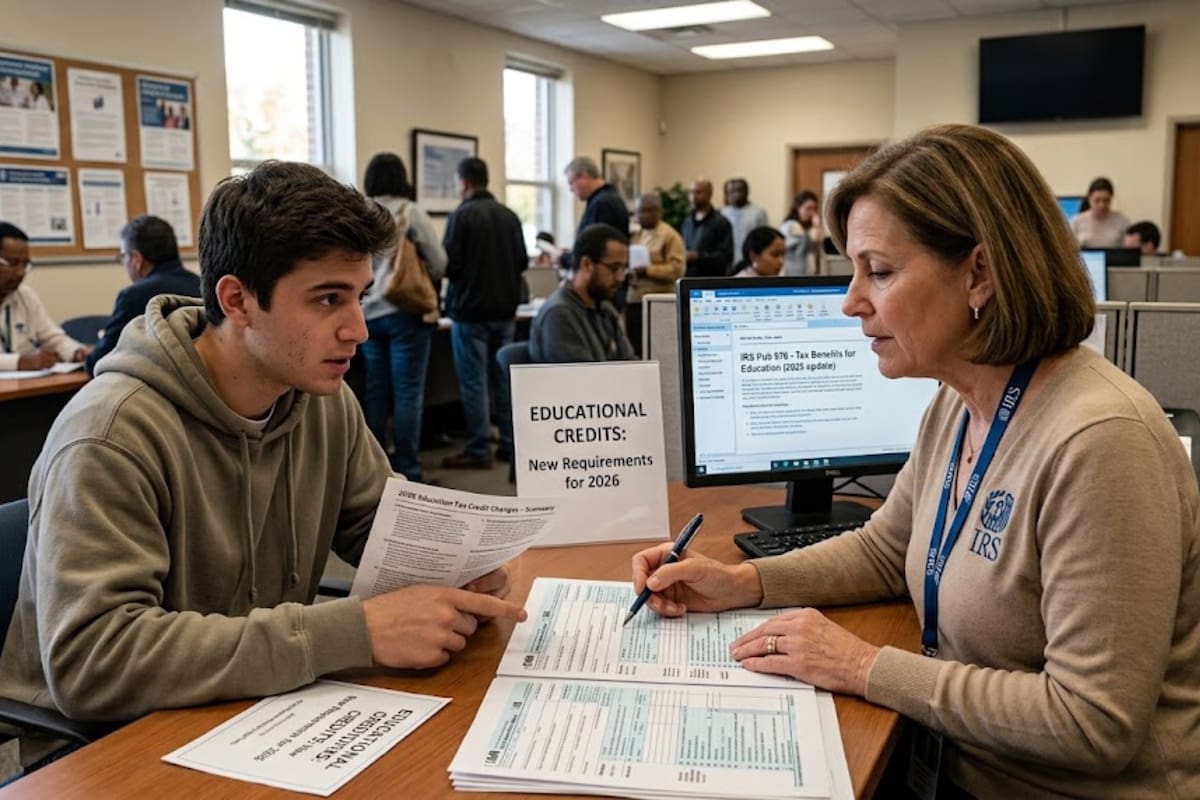
El Servicio de Impuestos Internos de Estados Unidos (IRS, por sus siglas en inglés) publicó la propuesta de reglamentación REG-119882-25 dentro del Boletín de Ingresos Internos 2026-38. Esta iniciativa, que se encuentra en período de comentarios públicos, busca modificar las condiciones para que estudiantes accedan a la porción reembolsable del Crédito Tributario de la Oportunidad Americana.
El Crédito Tributario de la Oportunidad Americana otorga un crédito fiscal máximo de hasta 2500 dólares anuales por cada estudiante elegible. La disposición bajo la Sección 25A del Código de Ingresos Internos cubre los gastos educativos calificados abonados durante los primeros cuatro años de educación universitaria.

La medida reglamentaria dispone que un 40% de este monto es de carácter reembolsable para los contribuyentes. De este modo, las familias reciben hasta el 40% del crédito, con un máximo de US$1000.
El beneficio disminuye de forma gradual para los contribuyentes con un ingreso bruto ajustado modificado superior a los US$80.000 individuales o US$160 mil en declaraciones conjuntas. Asimismo, el crédito se elimina al alcanzar los US$90.000 individuales o los US$180 mil en parejas.
Los contribuyentes pueden solicitar este incentivo en su declaración mediante el Formulario 8863. La medida busca amortiguar los costos de matriculación, cuotas académicas y libros de estudio.
La propuesta reglamentaria aplica las restricciones de la Ley de Responsabilidad Personal y Oportunidad de Trabajo a la porción reembolsada del crédito. La lista de requisitos modificados comprende:

Por separado, desde 2026 el AOTC exige que el contribuyente y, cuando corresponda, el estudiante cuenten con un Número de Seguro Social válido para trabajar. Este requisito no surge de la propuesta REG-119882-25, sino de cambios previos en la legislación tributaria.
Las personas que incumplan estas condiciones de estatus mantendrán la opción de utilizar la parte no reembolsable para reducir sus impuestos. El organismo fiscal adaptará los formularios tributarios para procesar la declaración jurada de los solicitantes.
La medida abarca a los estudiantes matriculados en instituciones de educación superior elegibles que cursen sus primeros cuatro años de educación postsecundaria. Los alumnos deben cursar al menos la mitad de la carga académica completa durante un período lectivo del año fiscal.
Los estudiantes deben contar con un Número de Seguro Social autorizado para el empleo. Además, la ley excluye a los alumnos con condenas por delitos graves relacionados con la posesión o distribución de drogas.

En cuanto a la porción reembolsable del crédito, la propuesta establece que el contribuyente que lo reclama debe ser ciudadano estadounidense, nacional estadounidense o extranjero calificado bajo la ley federal. Este requisito se evalúa sobre la persona que presenta la declaración, no sobre el estudiante beneficiario del crédito.
Por separado, el estudiante debe cumplir los requisitos generales de elegibilidad del AOTC, entre ellos contar con un Número de Seguro Social válido para trabajar cuando corresponda.
La reglamentación propuesta por el IRS busca regular la asignación de los beneficios públicos federales en el sistema tributario. El gobierno mantendrá el período de comentarios públicos abierto hasta el 5 de octubre de 2026.