1
 6 minutos de lectura'


La industria automotriz argentina atraviesa una contradicción. Durante el último año dejó de producir siete modelos e incorporó dos, con lo que su oferta industrial se redujo de 19 a 14 vehículos. Además, la producción acumula una caída del 17%. Sin embargo, al mismo tiempo, las terminales ejecutan inversiones por más de US$2000 millones, preparan nuevos proyectos y comienzan a incorporar distintas formas de electrificación. ¿Se está retirando la producción del país o está ingresando en una nueva etapa?
Los datos confirman que el sector enfrenta dificultades. Entre enero y agosto se fabricaron 275.228 vehículos, un 17,1% menos que en igual período de 2025, según la Asociación de Fábricas de Automotores (Adefa). Las ventas de las terminales a los concesionarios también retrocedieron 24,8%.
A pesar de la caída, las exportaciones muestran una dinámica diferente, ya que alcanzaron 174.859 unidades y crecieron 0,9%. Esto significa que casi dos de cada tres vehículos producidos durante lo que va de 2026 se enviaron al exterior. La industria se achicó, pero la caída no responde a un único fenómeno ni puede proyectarse como una línea recta.
Parte de la reducción de modelos se explica por finales de ciclo, como ocurrió con Renault Logan, Sandero y Stepway o los utilitarios Peugeot Partner y Citroën Berlingo. También hubo decisiones internacionales, como la salida de Nissan de la producción argentina, y plantas que redujeron su actividad mientras se preparan para nuevos proyectos.
“En algunos análisis se toma una fotografía de la transición y se la presenta como si fuera el destino definitivo de la industria”, señaló a LA NACION el líder de una terminal.

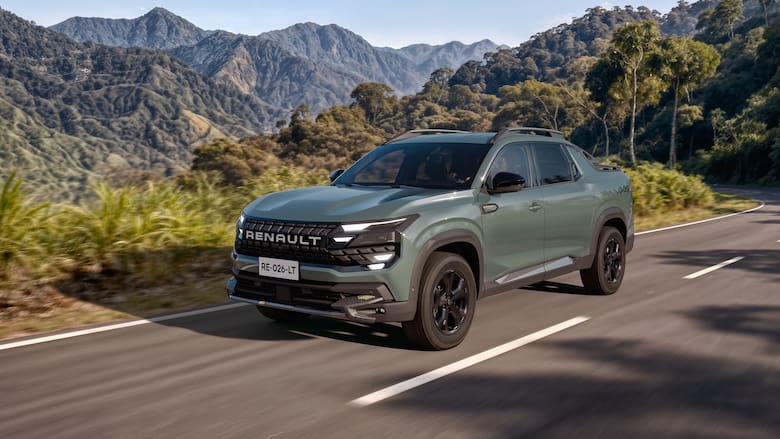
Renault es uno de los ejemplos más claros. Después de discontinuar cuatro modelos, Santa Isabel quedó transitoriamente dedicada a Kangoo. No obstante, la compañía ya presentó Niagara, su nueva pickup, y elevó a casi US$400 millones la inversión destinada al proyecto.
Por su parte, Volkswagen dejó de producir Taos y concentra actualmente su actividad en Amarok, pero está invirtiendo US$580 millones para fabricar desde 2027 una nueva generación de la pickup, que también tendrá una alternativa electrificada.

Ford, en la última década, destinó US$700 millones a la transformación de Pacheco para la nueva Ranger, amplió su capacidad a 80.000 unidades anuales y prepara para 2027 la versión híbrida enchufable. La planta se especializó en un único modelo, pero se convirtió en la única fábrica del óvalo en Sudamérica y exporta la mayor parte de su producción.

En esa misma línea, Toyota también producirá en Zárate la renovación de Hilux. Además de las versiones diésel, el proyecto incluirá una híbrida y otra completamente eléctrica, según pudo confirmar LA NACION. Esta última tendrá un volumen reducido y estará destinada especialmente a flotas, minería y actividades industriales con recorridos previsibles.

A esos programas se suman los US$385 millones invertidos por Stellantis para producir Fiat Titano, RAM Dakota y la planta de motores en Córdoba; los US$270 millones destinados a El Palomar para producir la nueva generación del SUV Peugeot 2008 y la recuperación de Mercedes Benz Sprinter de la mano de Prestige Auto. La planta de Virrey del Pino mejoró su competitividad, volvió a ganar volumen y amplió sus destinos de exportación.

No todos los proyectos tienen, sin embargo, el mismo grado de consolidación. Titano y Dakota todavía deben alcanzar la escala esperada, General Motors produce Tracker con un solo turno de seis horas en la planta de Alvear (modelo que se hace en espejo con Brasil) y El Palomar depende de una demanda brasileña que perdió fuerza. Una inversión tampoco garantiza la continuidad de una fábrica durante dos décadas, ya que las estrategias globales, la tecnología y los mercados pueden cambiar mucho antes.
Lo que sí indica es que varias casas matrices todavía encuentran razones para adjudicar productos a la Argentina. “El futuro de la industria no se define con pronósticos, sino con capacidades reales”, resumió uno de los protagonistas consultados.
La Argentina dejó de producir una gama amplia de automóviles y se concentró progresivamente en pickups y utilitarios. De los 13 modelos actuales, ocho pertenecen a esas categorías. Con Niagara serán nueve sobre 14.
En el caso de Hilux, Ranger y Amarok son plataformas regionales que abastecen a más de 20 mercados. Detrás de ellas existe una red de autopartistas, empresas logísticas, ingenieros, técnicos y universidades que acumuló conocimientos durante décadas. Esa especialización no vuelve invulnerable al sector, pero tampoco puede trasladarse rápidamente de un país a otro. América Latina mantiene una demanda elevada de pickups por el peso del agro, la minería, la energía, la construcción y la logística.

Desde la cadena de proveedores señalan que las empresas trabajan con las terminales en programas de productividad, automatización, reducción de costos y localización, pero también advierten que ese esfuerzo tiene un límite si no es acompañado por una mejora de la competitividad sistémica.
“La discusión no debería ser cómo cerrar fábricas, sino cómo volverlas más competitivas”, sostuvieron desde una terminal, pero es un mensaje que comparten todos los fabricantes.
El reclamo apunta a la carga tributaria nacional, provincial y municipal, la infraestructura, los costos logísticos y la burocracia asociada a producir y exportar. El planteo refleja la posición del sector y no elimina que la actividad automotriz opera bajo aranceles, reglas de origen, comercio administrado con Brasil y diferentes beneficios fiscales. El desafío consiste en determinar cuánto de esa protección sostiene capacidades competitivas y cuánto posterga problemas estructurales.

La principal amenaza puede no estar en el cierre inmediato de una terminal, sino en el debilitamiento de su entramado de proveedores. Una fábrica puede continuar ensamblando vehículos mientras reduce progresivamente el contenido nacional y sustituye componentes locales por importados.
Según la Asociación de Fábricas Argentinas de Componentes (AFAC), el comercio de autopartes registró un déficit de US$3928 millones durante el primer semestre. La apertura, la competencia asiática y la menor escala presionan especialmente sobre empresas que dependen de pocos programas productivos.

Al mismo tiempo, los ejecutivos consultados por este medio también piden diferenciar una inversión industrial integrada de un proyecto basado principalmente en piezas importadas. Un vehículo nuevo, sostienen, debe demostrar volumen, exportaciones, integración regional, desarrollo de proveedores, red comercial y sustentabilidad más allá de una ventaja coyuntural.