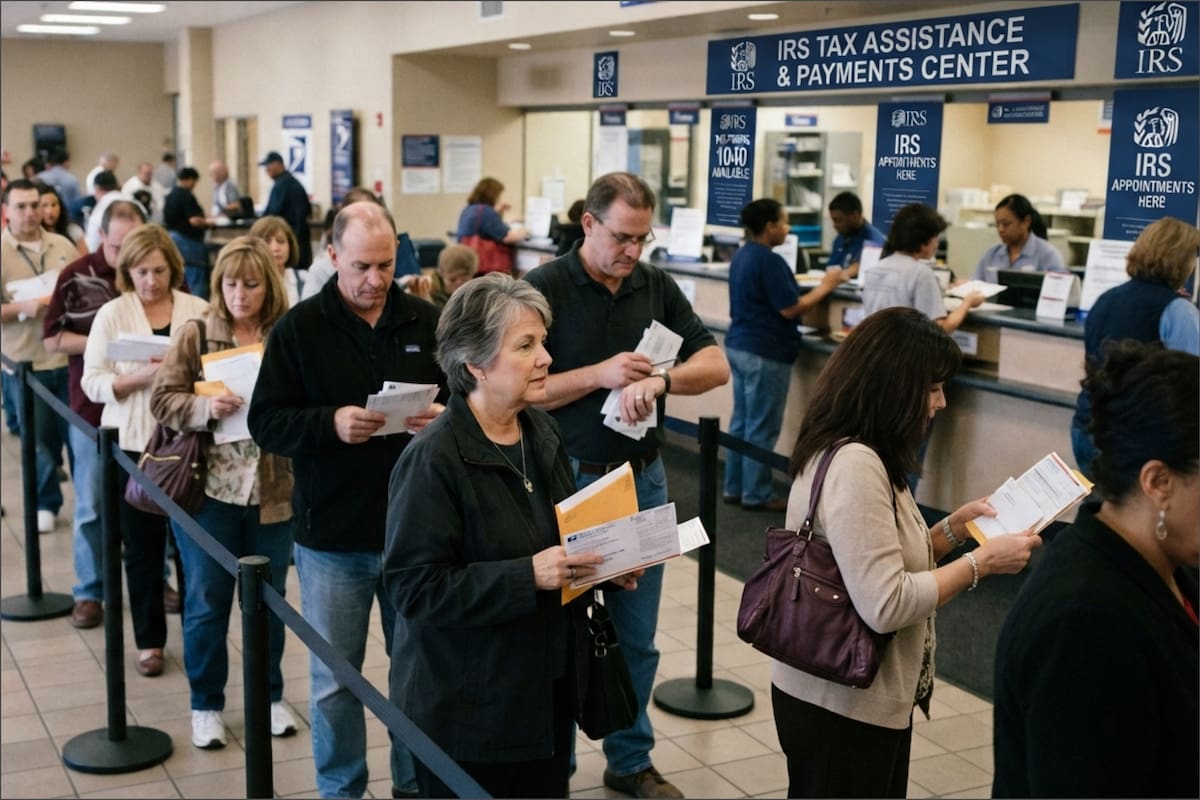
El plazo del IRS que vence este 15 de septiembre y quiénes deben pagar para evitar multas
Trabajadores autónomos, inversores u otros contribuyentes con retenciones insuficientes afrontan una fecha clave por impuestos estimados
4 minutos de lectura'

El calendario del Servicio de Impuestos Internos de Estados Unidos (IRS, por sus siglas en inglés) indica las fechas clave del año fiscal corriente para quienes reciben ingresos. De acuerdo con la información oficial, el 15 de septiembre vence el plazo para que los contribuyentes individuales realicen, cuando corresponda, el tercer pago de impuestos estimados y reduzcan el riesgo de penalidades por pago insuficiente.
IRS: quiénes deben hacer el pago estimado antes del 15 de septiembre
En su portal web oficial, la agencia tributaria de EE.UU. comparte el calendario oficial con las fechas más importantes, tanto para personas físicas como para sociedades anónimas, empresas y otras organizaciones.

Allí, menciona que los contribuyentes individuales pueden depositar el tercer pago de los impuestos estimados de 2026 hasta la fecha límite del 15 de septiembre mediante el Formulario 1040-ES
La fecha no aplica a todos los contribuyentes, sino a aquellos que reciben ingresos sobre los que no se les retiene suficiente impuesto federal durante el año. Esto impacta, entre otras personas, en:
- Trabajadores por cuenta propia/self-employed.
- Personas que tienen ingresos de un negocio propio.
- Aquellos que reciben determinados ingresos por inversiones.
- Personas con otras fuentes de ingresos sin retención suficiente.
- Determinados contribuyentes que no cubren su obligación tributaria mediante retenciones de su salario.
Para un contribuyente cuyo año fiscal coincide con el año calendario, el IRS dividió los pagos estimados de 2026 de la siguiente manera:
- 1° de enero – 31 de marzo: 15 de abril de 2026.
- 1° de abril – 31 de mayo: 15 de junio de 2026.
- 1° de junio – 31 de agosto: 15 de septiembre de 2026.
- 1° de septiembre – 31 de diciembre: 15 de enero de 2027.

Cómo pagar al IRS el tercer impuesto estimado de 2026
Para abonar el dinero correspondiente al tercer pago de los impuestos estimados de 2026, el contribuyente puede hacerlo gratuitamente desde una cuenta bancaria mediante IRS Direct Pay. Es necesario realizar el siguiente proceso:
- Entrar a Direct Pay del IRS.
- Seleccionar que se trata de un pago de impuesto estimado (estimated tax).
- Indicar el año tributario correspondiente: 2026.
- Proporcionar los datos de identificación que solicita el IRS.
- Introducir los datos de la cuenta bancaria desde la que se realizará el débito.
- Elegir el 15 de septiembre de 2026 como fecha del pago —o realizarlo inmediatamente si se está pagando antes de la fecha límite.
- Confirmar la operación y conservar el número de confirmación.
Además de esta vía, otras opciones disponibles son:
- En el portal oficial del IRS.
- Mediante Electronic Federal Tax Payment System (Eftps).
- Con tarjeta de crédito, débito o billetera digital, con cargos de procesamiento.
- Mediante un cheque o giro postal enviado al IRS junto con el comprobante de pago correspondiente al Formulario 1040-ES.

IRS: qué otros vencimientos llegan el 15 de septiembre
El 15 de septiembre no se refiere únicamente al impuesto estimado de individuos. Ese mismo día aparecen varias obligaciones empresariales diferentes. Por ejemplo, el calendario del IRS establece también:
- Empleadores: depositar Seguro Social, Medicare e impuesto federal sobre el ingreso retenido correspondiente a los pagos de nómina de agosto si se aplica la regla de depósito mensual.
- Sociedades anónimas (S corporations): presentar el Formulario 1120-S correspondiente al año calendario si solicitaron oportunamente una prórroga de seis meses.
- Sociedades anónimas: depositar el tercer pago de impuestos estimados de 2026. El calendario remite a la Publicación 542 y Eftps.
- Sociedades colectivas (partnerships): presentar el Formulario 1065 correspondiente al año calendario si solicitaron oportunamente una prórroga de seis meses.
- Organizaciones exentas de impuestos: depositar el impuesto estimado sobre los ingresos imponibles comerciales no relacionados.
- Agentes de retención: presentar el Formulario 1042 del año calendario si solicitaron a tiempo una extensión de seis meses.
- Sociedades colectivas: presentar los Formularios 8804 y 8805 correspondientes al año calendario si solicitaron oportunamente una prórroga de seis meses. Presentar el Formulario 8813, comprobante de pago trimestral, y pagar los impuestos adeudados.
- Fideicomisos extranjeros con un propietario estadounidense: presentar el Formulario 3520-A correspondiente al año calendario si solicitaron oportunamente una prórroga de seis meses.
1
2Es padre de seis hijos, vivió 23 años con una orden de deportación y quedó a un paso de ser enviado a Laos
3¿Adiós, Greg Abbott? qué dicen las encuestas recientes y quién gana las elecciones en Texas por la gobernación 2026
4Lionel Richie, músico: “El hecho de que me detuviera un minuto para comprender dónde estaba me salvó la vida”