1
 4 minutos de lectura'
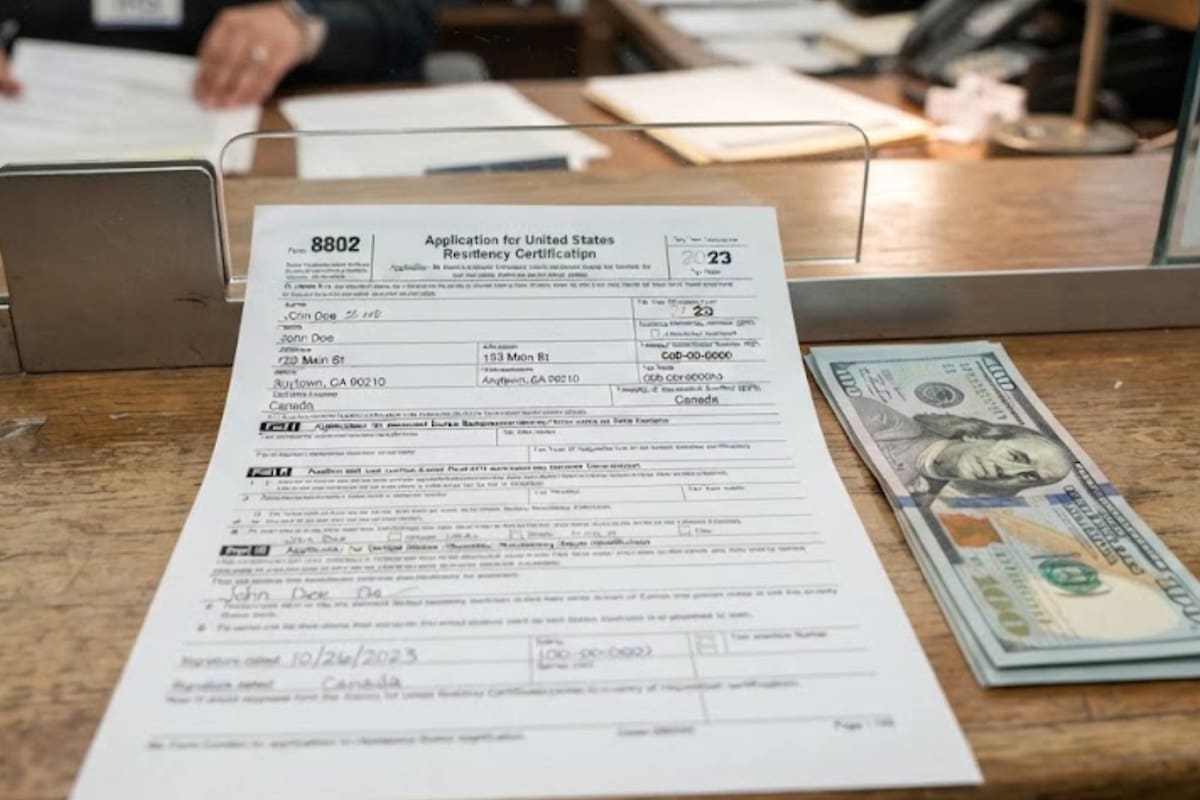
El Servicio de Impuestos Internos (IRS, por sus siglas en inglés) actualizó las tarifas correspondientes al formulario 8802, utilizado para pedir una certificación de residencia fiscal en Estados Unidos. El cambio entró en vigencia el 1° de octubre y elevó el costo tanto para personas físicas como para empresas y otras entidades.
De acuerdo con la información oficial, para los solicitantes individuales, el importe pasó de US$85 a US$105 por cada formulario 8802. En el caso de empresas y entidades no individuales, la tarifa aumentó de US$185 a US$230.

La modificación responde a la revisión periódica de los costos administrativos asociados con el procesamiento de estas solicitudes
La fecha que determina qué tarifa corresponde pagar es la del matasellos. Las solicitudes enviadas antes del 1° de octubre mantienen los valores anteriores, mientras que aquellas de esa fecha o posterior deben abonar los nuevos importes.
El IRS también estableció reglas para determinados mecanismos de presentación. Cuando se utiliza un servicio de entrega privada autorizado, se considera la fecha del envío.
En las presentaciones por fax vinculadas con un pago electrónico mediante Pay.gov, se toma como referencia la fecha de la transacción, siempre que se incluya el número de confirmación correspondiente.
Para las entidades fiscalmente transparentes, como determinadas sociedades, corporaciones y fideicomisos, se aplicó un cargo de US$230 por formulario 8802. Ese importe no cambia según la cantidad de socios, propietarios o beneficiarios cuya residencia fiscal deba verificarse bajo el Número de Identificación del Empleador (EIN, por sus siglas en inglés) de la entidad.
Las tarifas pagadas al IRS generalmente no son reembolsables. La excepción incluye determinados abonos en exceso derivados de errores matemáticos o equivocaciones.
El organismo recomienda reunir en un mismo formulario 8802 las certificaciones que se necesiten para distintos países o períodos. Esto permite evitar el pago de varias tarifas, ya que el cargo corresponde a la solicitud y no al número de certificaciones que posteriormente pueda emitir el IRS mediante el 6166.
El formulario 8802, denominado Solicitud de Certificación de Residencia en Estados Unidos, permite pedir al IRS la emisión del 6166. Este documento acredita que una persona o entidad tiene residencia fiscal estadounidense durante un período determinado.
La certificación puede utilizarse para solicitar beneficios contemplados en tratados fiscales entre EE.UU. y otros países. Entre ellos se encuentran determinadas reducciones o exenciones de retenciones sobre ingresos obtenidos en el exterior.

También puede presentarse como comprobante de residencia fiscal para gestionar exenciones del IVA o VAT.
El formulario 6166, sin embargo, no sirve para demostrar que se pagaron impuestos en EE.UU. con el objetivo de solicitar un crédito por impuestos extranjeros. Para obtener la certificación, el IRS debe poder verificar que el solicitante presentó la declaración fiscal correspondiente o que existe una razón válida que lo exime de presentar esa declaración.
El procedimiento puede ser utilizado por distintas categorías de contribuyentes, entre ellos se encuentran:

También pueden presentar la solicitud:
Las sociedades, algunas LLC clasificadas como partnerships y otras entidades transparentes pueden acceder al trámite cuando sus propietarios o socios cumplen las condiciones de residencia fiscal. En el caso de las entidades “disregarded”, la certificación se gestiona a través del dueño que tenga residencia fiscal en EE.UU.
Quienes tenían la obligación de presentar una declaración estadounidense y no lo hicieron, en general, no pueden obtener la certificación. Tampoco califican quienes presentaron declaraciones como no residentes, entre ellos determinados contribuyentes que utilizaron los formularios 1040-NR o 1120-F.
Asimismo, existen restricciones para aquellos con doble condición fiscal que hayan utilizado una cláusula de desempate de un tratado para establecer que no son residentes de EE.UU. Las entidades transparentes estadounidenses sin ningún socio, beneficiario o propietario que sea residente fiscal estadounidense tampoco reúnen las condiciones para obtener la certificación.